Domain atomares-risiko.de kaufen?
Wir ziehen mit dem Projekt
atomares-risiko.de um.
Sind Sie am Kauf der Domain
atomares-risiko.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain atomares-risiko.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
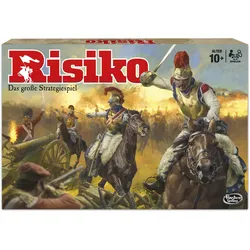
Hasbro - RisikoMit dem Strategiespiel "Risiko" von Hasbro Gaming werden spannende Feldzüge auf dem Spielbrett ausgetragen, um die Weltherrschaft zu erlangen. Dieses Brettspiel ist für alle ab 10 Jahren geeignet, die taktisches Geschick und strategisches Denken unter Beweis stellen möchten. für 2 bis 5 Spieler Spieldauer von ca. 50 bis 60 Minuten klassische Spielmechanik mit Armeen und Würfelkämpfen enthält detaillierte Spielfiguren für Infanterie, Kavallerie und Artillerie neue Optik mit überarbeitetem Spielplan und Missionskarten In dieser Edition des Brettspielklassikers übernehmen die Spieler die Rolle von Befehlshabern, die ihre Armeen über den Kontinent führen. Ziel ist es, durch kluge Züge und erfolgreiche Schlachten gegnerische Gebiete zu erobern. Die Entscheidung, wann und wo die eigenen Truppen in Stellung gebracht werden, ist dabei von großer Bedeutung. Mit Würfelglück und der richtigen Taktik können gegnerische Armeen besiegt und ganze Länder eingenommen werden. Das Spiel endet, wenn ein Spieler alle seine geheimen Missionen erfüllt hat oder als letzter Befehlshaber auf dem Spielplan verbleibt.33,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Pylontech 'UP2500'(0% MwSt §12 III UstG)UP2500 SKU: AKPLX124100BXA2U Technische Daten: Kapazität: 2,8 kWh Nennspannung: 24V Batterietechnologie: Lithium-Eisenphosphat (LiFePO4) Maximale Entladetiefe (DoD): 90 % Zyklenlebensdauer: >6000 Zyklen Wirkungsgrad: >95 % Maximale Lade-/Entladeleistung: 50A Betriebstemperaturbereich: -10 °C bis +50 °C Abmessungen (L x B x H): ca. 442 x 390 x 89 mm Gewicht: ca. 23 kg Kommunikation: RS485, CAN Zertifizierungen: CE, UN38.3, TÜV, IEC62619 Lieferumfang: 1x Pylontech UP2500 Lithium-Ionen-Batterie mit 24V und 2,8 kWh Kapazität 1x Benutzerhandbuch 1x Kommunikationskabel für die Integration in bestehende Systeme 1x Montagematerial (falls benötigt)722,20 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **


Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
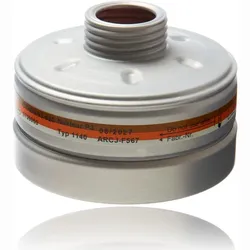
Dräger Spezial-Gasfilter 1140 Rd40 A2P3 R D Reaktor-Nuklear P3Produktinformationen Spezialfilter Rd40 1140 A2 P3 R D / Reaktor / Nuklear" Die Premium Ersatzfilter eignen sich für die X-plore 6300, 6530, 6570, Panorama Nova, CDR4500 und Vollmasken anderer Hersteller mit Rd40 Schraubgewinde. Schutz des Filters: Der Kombinationsfilter besteht aus einem Gasfilter (A2), einem Partikelfilter (P3) und einem Nuklearfilter. Er ist für mehrere Arbeitsschichten verwendbar (R) und hat den sog. Dolomitstaub-Test bestanden (D). Der 400-fache Arbeitsplatzgrenzwert (AGW) darf nicht überschritten werden. Der Kombinationsfilter schützt gegen: Gase und Dämpfe von organischen Verbindungen mit einem Siedepunkt größer als 65°C bis Konzentrationen der Filterklasse 2 (max. 5000 ppm) Partikel bis Konzentrationen der Filterklasse 3 (P3) Radioaktives Iod einschließlich radioaktivem Iodmethan (Nuklear/ Reaktor) Vorteile auf einem Blick: Genormter Rundgewinde-Anschluss gemäß EN 148-1 Robustes Aluminiumgehäuse Lange Haltbarkeit von 6 Jahren, Partikelfilter von 12 Jahren ab Herstelldatum Wiederverschließbare Einzelverpackung Filter-Anschluss: Rd40-Filter Filter-Art: Partikel + Gas Schutzklasse: A2, P3, Reaktor / Nuklear Ursprungsland: DE Lieferumfang: 1Stk. "37,49 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
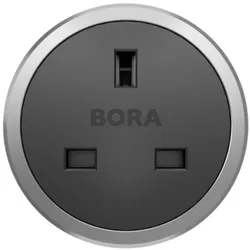
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hasbro - RisikoMit dem Strategiespiel "Risiko" von Hasbro Gaming werden spannende Feldzüge auf dem Spielbrett ausgetragen, um die Weltherrschaft zu erlangen. Dieses Brettspiel ist für alle ab 10 Jahren geeignet, die taktisches Geschick und strategisches Denken unter Beweis stellen möchten. für 2 bis 5 Spieler Spieldauer von ca. 50 bis 60 Minuten klassische Spielmechanik mit Armeen und Würfelkämpfen enthält detaillierte Spielfiguren für Infanterie, Kavallerie und Artillerie neue Optik mit überarbeitetem Spielplan und Missionskarten In dieser Edition des Brettspielklassikers übernehmen die Spieler die Rolle von Befehlshabern, die ihre Armeen über den Kontinent führen. Ziel ist es, durch kluge Züge und erfolgreiche Schlachten gegnerische Gebiete zu erobern. Die Entscheidung, wann und wo die eigenen Truppen in Stellung gebracht werden, ist dabei von großer Bedeutung. Mit Würfelglück und der richtigen Taktik können gegnerische Armeen besiegt und ganze Länder eingenommen werden. Das Spiel endet, wenn ein Spieler alle seine geheimen Missionen erfüllt hat oder als letzter Befehlshaber auf dem Spielplan verbleibt.33,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Ähnliche Suchbegriffe für Ustg
-
Pylontech 'UP2500'(0% MwSt §12 III UstG)UP2500 SKU: AKPLX124100BXA2U Technische Daten: Kapazität: 2,8 kWh Nennspannung: 24V Batterietechnologie: Lithium-Eisenphosphat (LiFePO4) Maximale Entladetiefe (DoD): 90 % Zyklenlebensdauer: >6000 Zyklen Wirkungsgrad: >95 % Maximale Lade-/Entladeleistung: 50A Betriebstemperaturbereich: -10 °C bis +50 °C Abmessungen (L x B x H): ca. 442 x 390 x 89 mm Gewicht: ca. 23 kg Kommunikation: RS485, CAN Zertifizierungen: CE, UN38.3, TÜV, IEC62619 Lieferumfang: 1x Pylontech UP2500 Lithium-Ionen-Batterie mit 24V und 2,8 kWh Kapazität 1x Benutzerhandbuch 1x Kommunikationskabel für die Integration in bestehende Systeme 1x Montagematerial (falls benötigt)722,20 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'Epanel'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePanel Produkttyp: Energieverteilungs- und Steuerungseinheit Einsatzbereich: Photovoltaik- und Energiespeichersysteme Funktion: Energiemanagement und Lastverteilung Kompatibilität: BLUETTI Speicher- und Energiesysteme Unterstützung für Eigenverbrauchsoptimierung Überwachung von Energieflüssen in Echtzeit Backup- und Notstromintegration möglich Schnittstellen für Wechselrichter und Batteriespeicher Geeignet für Wohn- und Gewerbeanwendungen Wandmontage484,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.